出品:新浪财经上市公司研究院配资查询对比
元股证券:ygzq.hk作者:杳
海光信息的收入增长呈现出两种并行的特征。
一方面,头部关联客户采购规模快速扩大,成为近年来公司收入增长的主要来源;另一方面,剔除这一客户集团对应销售额后,公司的其余收入仍保持增长,前五大客户之外的销售规模也明显扩大。
2025年,海光信息营业收入同比增加52.15亿元,其中公司A及其控制的其他公司对应销售额增加44.60亿元,贡献了85.53%的收入增量。与此同时,公司前五大客户之外的收入从2024年的1.68亿元增至2025年的13.97亿元。
2026年上半年,这一双重增长特征仍在延续。公司A集团对应销售额同比增长108.44%,而扣除该集团销售额后的其余收入同比增长23.93%。
这表明,海光信息当前的增长既具有头部客户需求集中的特点,也存在其他销售来源持续扩张的事实。
头部客户采购扩张成为收入增长的重要来源
从2022年至2025年,海光信息营业收入由51.25亿元增长至143.77亿元。拆分关联交易后可以看到,不同阶段的收入增长来源存在明显差异。
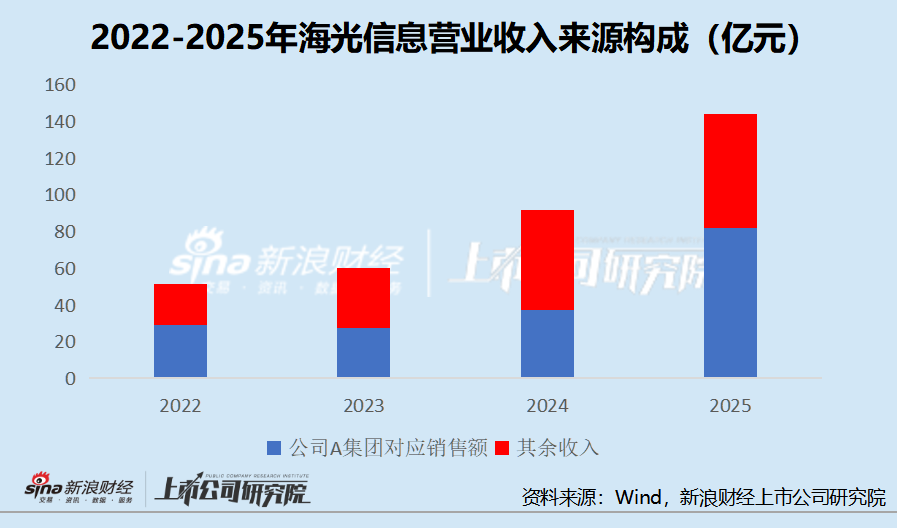
公司财报将主要关联客户匿名披露为公司A及其控制的其他公司。2022年至2025年,该集团对应销售规模分别为29.12亿元、27.33亿元、36.89亿元和81.49亿元。
2023年,该集团对应销售额有所减少,海光信息当年收入增长主要来自其他销售来源。2024年,关联客户及其他销售来源均实现增长,其中关联客户对应销售额增加9.56亿元,占当年收入增量的30.35%。
2025年,收入增量结构发生明显变化。公司A集团对应销售额达到81.49亿元,同比增长120.90%,贡献了当年85.53%的收入增量。
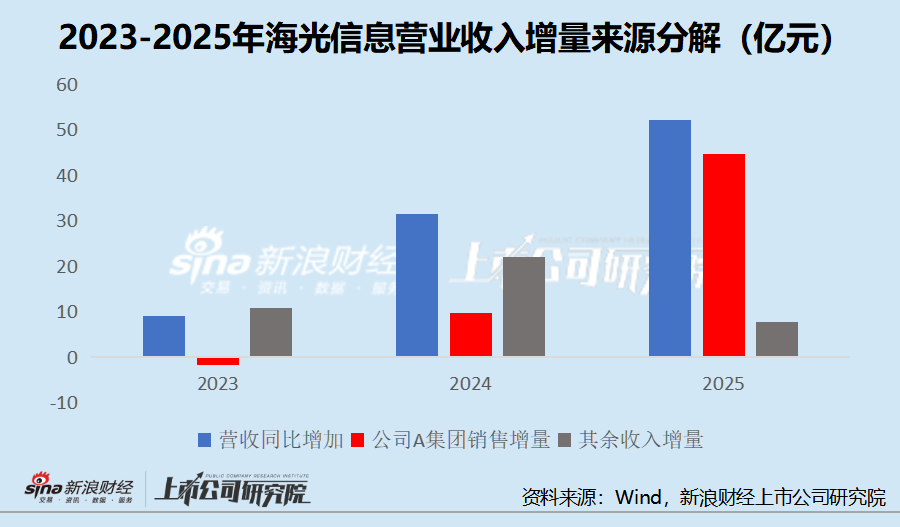
这一变化与公司披露的第一大客户采购情况相符。2025年年报显示,第一大客户销售额为81.49亿元,占全年营业收入56.68%。公司解释,第一大客户因特殊项目采购需求,采购产品数量增幅较大。
因此,2025年海光信息的收入增长不仅体现为行业需求扩大,更直接表现为主要客户集团采购规模的明显提升。与单纯观察营业收入增速相比,关联交易拆分能够进一步识别增长的实际来源。
除头部客户外,其他销售来源保持连续增长
头部客户贡献主要增量,并不意味着其他销售来源停滞。
按照合并营业收入扣除公司A集团对应销售额的口径计算,2022年至2025年,海光信息其余收入分别为22.13亿元、32.79亿元、54.73亿元和62.28亿元,连续三个年度实现增长。
其中,2023年和2024年的同比增速分别为48.16%和66.92%。2025年增速回落至13.79%,但其余收入绝对规模仍增加7.55亿元。
这表明,海光信息的增长来源在不同阶段具有不同特点。2023年至2024年,其他销售来源承担了较大部分的收入扩张;2025年,头部客户采购成为主要增长动力,但此前形成的其他销售规模并未因此收缩。
客户集中度数据也反映出另一项值得关注的变化。
2023年至2025年,海光信息前五大客户销售额占营业收入的比例分别为99.14%、98.16%和90.28%。尤其是2025年,虽然第一大客户收入占比由2024年的40.26%升至56.68%,前五大客户合计占比却下降了7.88个百分点。
按各年度前五大客户销售额与公司营业收入的差额计算,前五大客户之外的收入由2023年的0.52亿元增至2024年的1.68亿元,并在2025年达到13.97亿元。
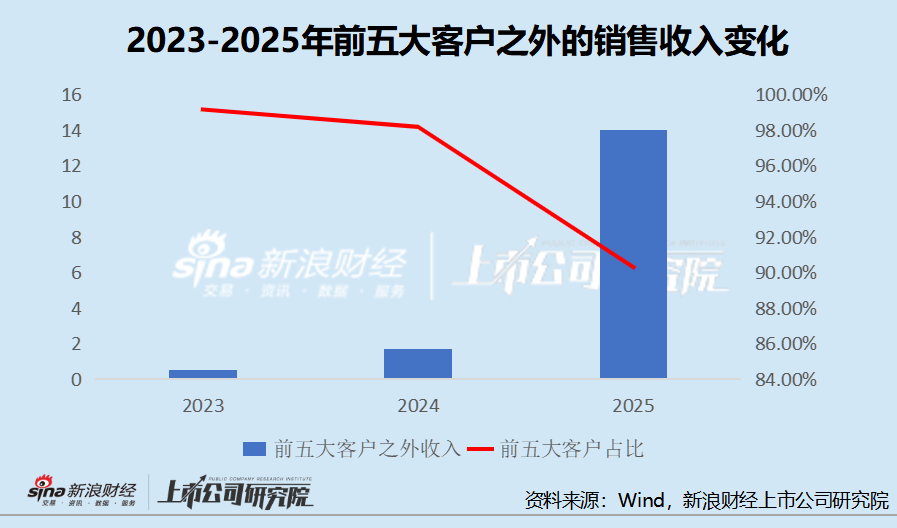
这一变化说明,海光信息销售规模扩张并非全部集中于前五大客户。即便第一大客户贡献显著提高,前五大客户之外的收入也实现了较大幅度增长。
不过,各年前五大客户名单并非固定样本,其余收入增长不能直接等同于新增客户数量增长。现有数据能够证明销售规模扩大,但尚不能完整刻画终端客户数量及结构。
销售渠道变化反映客户交易关系调整
除客户销售规模变化之外,海光信息的销售渠道结构也在发生调整。
2025年年报显示,公司直销收入达到137.35亿元,同比增长76.79%;经销收入为6.27亿元,同比减少54.99%。
公司披露,部分原来采用经销模式的客户,由于采购金额达到直销客户标准,转为直销客户。其中,两家服务器整机厂商由分销转为直销,并进入2025年前五大客户名单。
这意味着,2025年直销收入增长不仅来自原有直销客户采购规模扩大,也包含部分既有客户交易模式调整的影响。
三大配资2026年上半年,直销渠道的重要性进一步提高。
根据2025年和2026年半年报,海光信息直销收入从47.37亿元增至86.89亿元,同比增长83.43%;直销收入占营业收入的比例从86.69%升至95.49%。
进一步扣除公司A集团直接销售额后,其余直销收入由19.91亿元增至29.49亿元,同比增长48.13%。
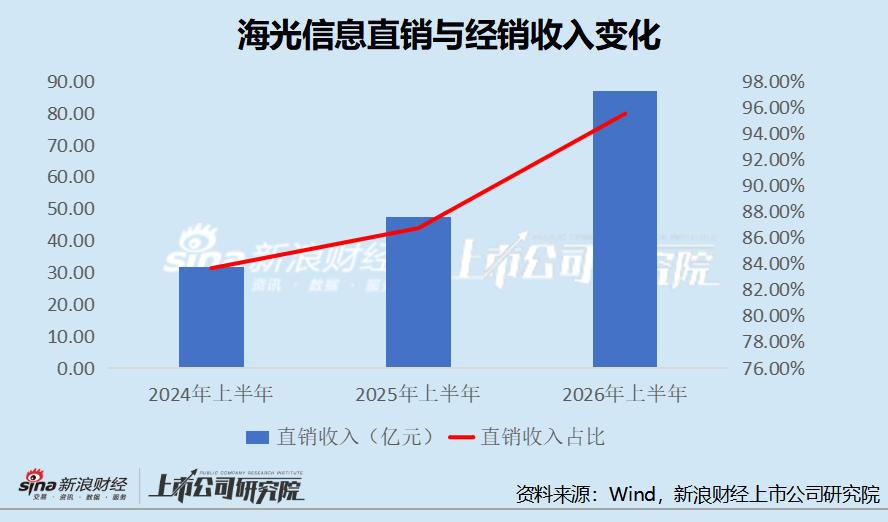
这说明除了头部关联客户直接采购额扩大,公司其他直销业务的收入规模也在增长。
需要注意的是,直销收入增加可能同时受到原有客户采购增长和经销客户转直销的影响,不能直接作为新增终端需求或新增客户数量的证据。
2026年上半年延续双重增长模式
2026年上半年,海光信息实现营业收入90.99亿元,同比增长66.52%。
同期,公司A集团对应销售额由2025年上半年的27.54亿元增加至57.40亿元,增加29.86亿元,占营业收入增量的82.15%。
另一方面,扣除该集团对应销售额后的其余收入,从27.11亿元增长至33.59亿元,增幅为23.93%,增加6.49亿元。
这一增速高于2025年全年的相应口径增速,说明2026年上半年其他销售来源继续扩张。
从绝对金额观察,头部关联客户依然是收入增长的最主要贡献者,其他销售来源则维持着正向增长。两部分业务规模的同步扩大,是海光信息近年来经营增长的重要特征。
截至2026年9月末,公司前三季度营业收入进一步达到149.55亿元,同比增长57.58%。不过,三季报未披露同期可比的主要关联客户累计销售额,因此尚不能据此判断第三季度各类客户的收入增量贡献。
客户增长结构的经营含义
截至目前,海光信息的收入增长呈现两个已经得到公开证据支持的特点。
首先,头部客户采购扩张已经成为重要增长动力。2025年及2026年上半年,公司A集团均贡献了超过八成的营业收入增量,显示主要客户集团的采购需求对公司经营规模具有重要影响。
其次,其他销售来源并未因头部客户采购扩张而停止增长。从2022年至2025年,扣除公司A集团对应销售额后的其余收入持续增加;2025年前五大客户之外的销售规模明显扩大,2026年上半年其余收入和其余直销收入继续增长。
这两项变化需要放在一起观察。
如果只分析总体营业收入,难以识别头部客户的实际贡献;如果仅强调客户集中度上升,又容易忽略其他销售来源已经发生的扩张。
但可以确认的是,海光信息近年来形成了以头部客户大规模采购为主要增量来源、其他销售来源持续扩张的经营结构。2025年头部客户需求明显增强,并未改变其他收入来源连续增长的事实;2026年上半年,两部分收入继续同步扩大。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:公司观察配资查询对比
元股证券平台-线上运营中心提示:本文来自互联网,不代表本网站观点。